 Mom Club
Gabung Mom Club
Ada fase ketika gaji baru masuk, tetapi pikiran sudah penuh oleh uang sekolah, belanja dapur, cicilan, dan undangan akhir pekan. Kita ingin lebih tertib, tetapi juga tidak mau rumah terasa seperti sedang menjalani hukuman finansial. Kalau Moms pernah ada di titik ini, masalahnya belum tentu kurang disiplin. Bisa jadi uang keluarga hanya belum punya arah yang disepakati.
Mengatur keuangan keluarga bukan lomba membuat persentase paling sempurna. Tujuannya adalah membuat kebutuhan hari ini tetap berjalan sambil memberi ruang untuk hal tak terduga dan rencana masa depan. Prosesnya perlu realistis terhadap penghasilan, jumlah tanggungan, kota tempat tinggal, serta musim hidup keluarga.
Singkatnya: lihat arus kas yang benar-benar terjadi, lindungi kebutuhan utama, siapkan bantalan, lalu pilih tujuan bersama. Anggaran yang baik boleh berubah ketika hidup berubah.
Mulai dari kondisi hari ini, bukan angka ideal
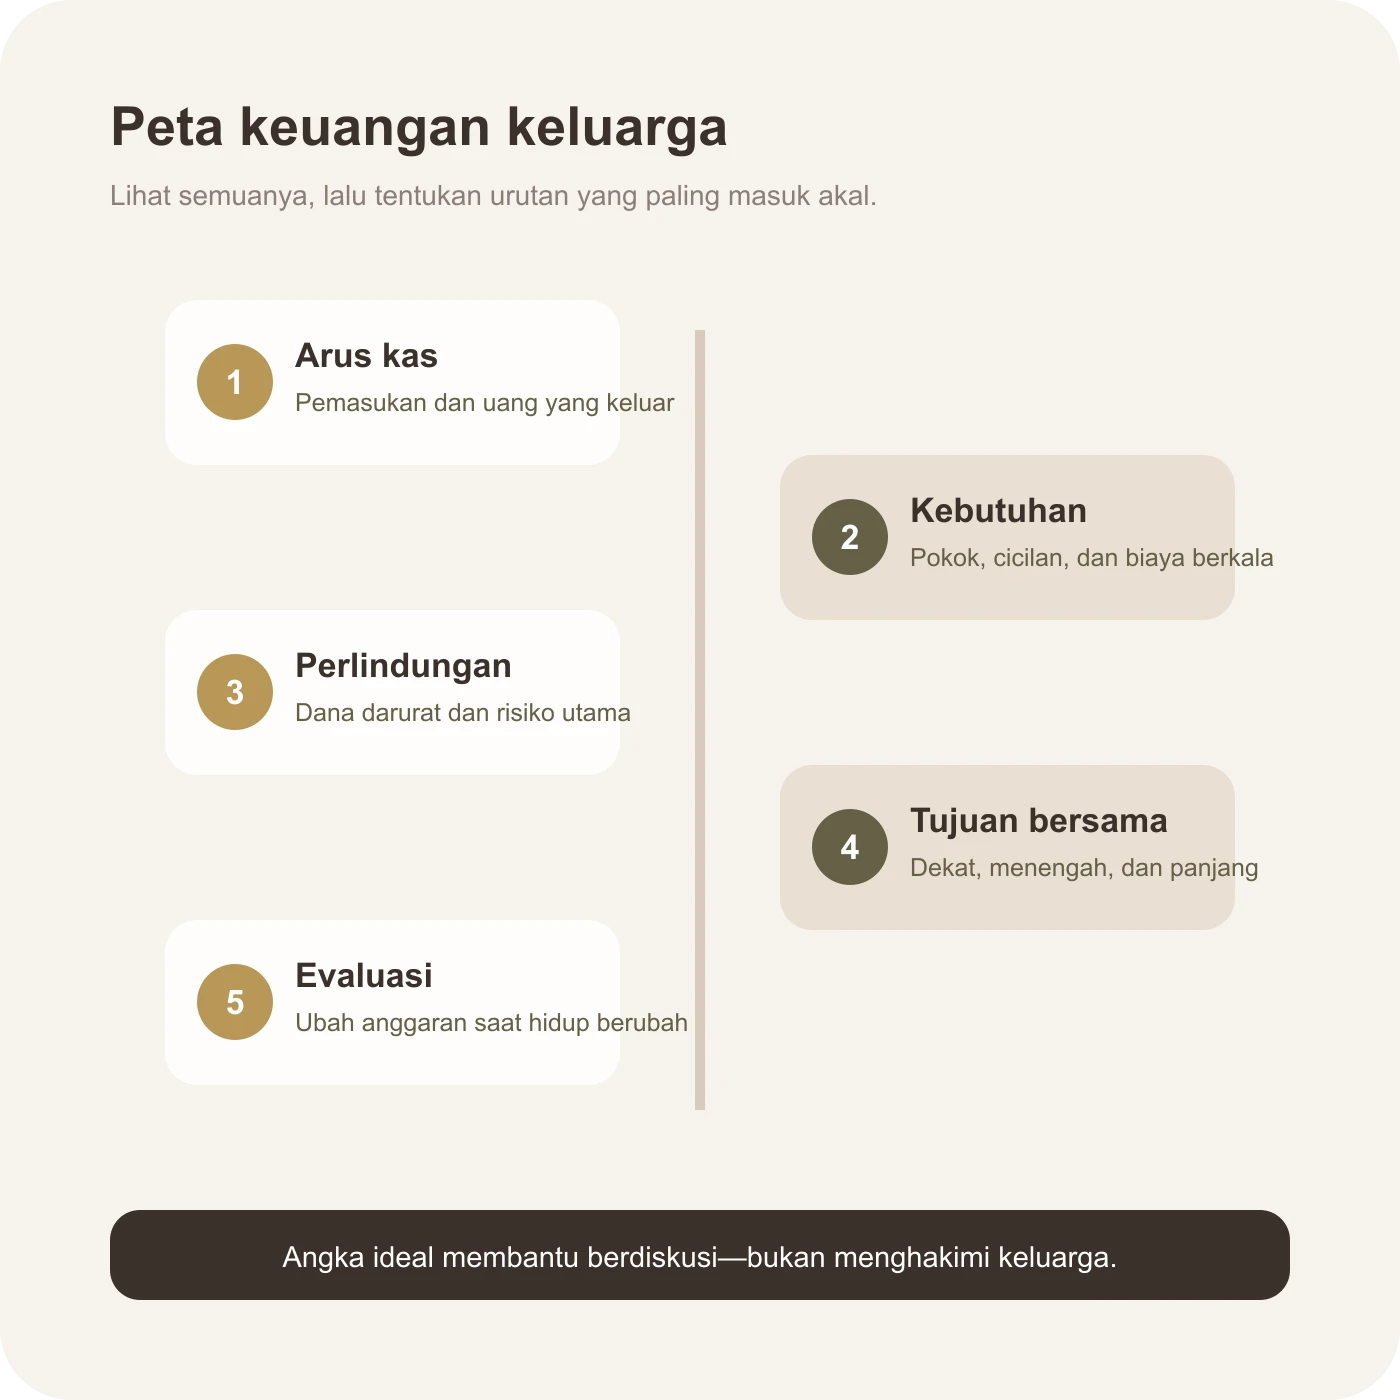
Lima bagian yang membuat keuangan keluarga lebih utuh
Urutannya fleksibel, tetapi semuanya perlu terlihat agar satu tujuan tidak mengorbankan kebutuhan lain.
Sebelum menentukan jatah tiap pos, buka mutasi rekening, dompet digital, dan tagihan satu sampai tiga bulan terakhir. Catat seluruh pemasukan bersih serta pengeluaran yang benar-benar keluar. Jangan mulai dari angka yang seharusnya menurut kita; angka nyata jauh lebih berguna.
Kelompokkan pengeluaran menjadi empat: kebutuhan wajib, cicilan, kebutuhan fleksibel, dan tabungan atau tujuan. Moms mungkin menemukan biaya yang jarang terasa—langganan aplikasi, ongkir, top up kecil, atau belanja mendadak sepulang sekolah. Temuan ini bukan bahan untuk saling menyalahkan. Ia adalah peta.
Bank Indonesia memperkenalkan metode 50:30:20 sebagai salah satu cara sederhana membagi uang: 50 persen kebutuhan pokok dan sosial, 30 persen keinginan, serta 20 persen tabungan dan investasi. Namun, modul BI juga menekankan bahwa pembagian dapat berubah mengikuti pendapatan. Jadi, gunakan rasio sebagai titik diskusi, bukan aturan yang memaksa keluarga dengan biaya sewa, tanggungan, atau pendapatan berbeda masuk ke kotak sama.
Contohnya, keluarga dengan pemasukan bersih Rp12 juta mungkin menghabiskan Rp7 juta untuk kebutuhan wajib, Rp2 juta untuk cicilan, Rp1 juta untuk kebutuhan fleksibel, dan Rp2 juta untuk dana darurat serta tujuan. Asumsi ini hanya ilustrasi. Jika kebutuhan wajib Moms mencapai Rp9 juta, yang perlu dicari bukan rasa bersalah, melainkan ruang penyesuaian yang masuk akal.
Susun prioritas yang bisa hidup bersama
Daftar tujuan keluarga sering panjang: dana darurat, sekolah anak, mudik, rumah, pensiun, sampai liburan. Semuanya valid, tetapi tidak semuanya harus dikejar dengan kecepatan yang sama. Pilih satu kebutuhan perlindungan dan satu tujuan terdekat sebagai fokus awal.
Coba urutkan seperti ini:
- Pastikan kebutuhan pokok dan tagihan wajib bulan berjalan aman.
- Jaga cicilan tetap terbayar dan catat bunga serta tanggal jatuh temponya.
- Bangun bantalan darurat awal, misalnya satu bulan pengeluaran, sebelum mengejar target yang lebih besar.
- Sisihkan dana untuk kebutuhan berkala yang sudah bisa diprediksi, seperti daftar ulang sekolah atau pajak kendaraan.
- Pilih tujuan jangka menengah dan panjang sesuai kemampuan.
Pemisahan ini penting karena biaya tahunan bukan keadaan darurat. Jika uang seragam atau servis kendaraan selalu diambil dari dana darurat, bantalan keluarga tidak pernah benar-benar tumbuh.
Buat kalender biaya satu tahun supaya pengeluaran yang jarang muncul tidak menyamar sebagai kejutan. Tandai bulan pembayaran uang sekolah, mudik, perpanjangan dokumen, premi, pajak, atau tradisi keluarga. Jumlahkan perkiraan setiap kebutuhan, bagi dengan sisa bulan menuju tanggalnya, lalu simpan sebagai dana berkala. Misalnya, kebutuhan daftar ulang diperkirakan Rp4,8 juta dan masih delapan bulan lagi. Dengan asumsi biayanya tidak berubah, keluarga perlu menyisihkan sekitar Rp600 ribu per bulan. Jika angka itu belum muat, Moms masih punya waktu untuk menyesuaikan target, mencari pilihan, atau mengurangi pos lain secara sadar.
Buat anggaran yang memberi ruang bernapas
Anggaran yang terlalu ketat biasanya tampak rapi di kertas, lalu ditinggalkan pada minggu kedua. Sisakan pos fleksibel untuk jajan, hiburan, atau kegiatan keluarga dalam jumlah yang disepakati. Ruang senang yang direncanakan membuat keputusan lebih tenang daripada larangan total yang berakhir dengan belanja impulsif.
Gunakan sistem sesederhana mungkin. Ada keluarga yang nyaman memakai tiga rekening: operasional, tagihan dan tujuan, serta dana darurat. Ada juga yang cukup memakai satu rekening dan beberapa kantong digital. Yang penting, setiap rupiah punya tugas dan kedua pasangan dapat melihat gambaran besarnya.
Saat pemasukan tidak tetap, buat anggaran dari angka dasar yang konservatif—misalnya rata-rata pemasukan terendah beberapa bulan—bukan dari bulan terbaik. Ketika ada pemasukan lebih, tentukan pembagiannya sebelum uang datang: sebagian mengisi dana darurat, sebagian mengejar tujuan, dan sebagian boleh dinikmati.
Checklist bulanan yang ringan:
- catat pemasukan bersih, termasuk penghasilan tambahan;
- bayar kebutuhan utama dan kewajiban lebih dulu;
- pindahkan tabungan pada awal periode jika arus kas memungkinkan;
- sediakan batas untuk pos fleksibel;
- cek saldo pertengahan bulan tanpa menghakimi;
- sesuaikan bulan berikutnya berdasarkan kejadian nyata.
Lindungi keluarga dari kejutan dan utang yang menekan
Dana darurat membantu keluarga menghadapi kehilangan pendapatan, kebutuhan medis mendesak, atau perbaikan penting tanpa langsung menambah utang. OJK menggunakan rasio likuiditas tiga sampai enam kali kebutuhan bulanan sebagai salah satu acuan kesehatan keuangan, sedangkan publikasi Kementerian Keuangan menyebut keluarga dengan tanggungan atau pendapatan tidak tetap dapat membutuhkan enam sampai dua belas bulan biaya hidup. Itu rentang, bukan angka sakral.
Mulailah dari target bertingkat: Rp1 juta pertama, lalu satu bulan pengeluaran inti, kemudian naikkan sesuai jumlah tanggungan dan kestabilan pemasukan. Simpan di tempat yang mudah dicairkan, terpisah dari uang belanja, dan tidak bergantung pada harga pasar ketika dibutuhkan.
Untuk utang, tulis saldo, bunga, cicilan, dan jatuh tempo. OJK mencantumkan total cicilan di bawah 30 persen penghasilan sebagai salah satu rasio acuan. Namun, bahkan angka yang lebih kecil bisa terasa berat jika kebutuhan pokok tinggi. Prioritaskan kewajiban yang terlambat dan utang berbunga tinggi, sambil menjaga bantalan minimum agar masalah kecil tidak kembali dibayar dengan pinjaman.
Jika cicilan sudah mengganggu makan, tempat tinggal, kesehatan, atau sekolah, jangan menutupinya dengan utang baru. Hubungi pemberi pinjaman resmi lebih awal untuk memahami opsi yang tersedia. Artikel ini bersifat edukatif dan tidak menggantikan saran finansial yang mempertimbangkan kondisi keluarga secara pribadi.
Jadikan obrolan uang sebagai rutinitas, bukan sidang
Keuangan keluarga tidak sehat hanya karena satu orang pandai membuat spreadsheet. Keterbukaan lebih penting: siapa membayar apa, tujuan mana yang didahulukan, dan pengeluaran berapa yang perlu dibicarakan bersama.
Adakan money date 20–30 menit sebulan. Pilih waktu ketika tidak terburu-buru dan anak sudah tenang. Mulai dari hal yang berjalan baik, lalu bahas satu masalah dan satu keputusan. Hindari kalimat “kamu selalu boros”; gunakan data yang lebih netral, seperti “belanja makan di luar bulan ini naik Rp700 ribu, bagian mana yang ingin kita sesuaikan?”
Tutup percakapan dengan tugas yang jelas: siapa memindahkan tabungan, mengecek tagihan, atau memperbarui catatan. Dengan begitu, beban mental tidak otomatis jatuh kepada satu orang.
Evaluasi juga perlu membedakan bulan yang memang tidak biasa dari pola yang mulai menetap. Biaya berobat sekali tidak harus mengubah seluruh anggaran tahunan, tetapi kenaikan uang sekolah atau perubahan ongkos kerja mungkin perlu masuk ke angka dasar. Saat ada perubahan besar—cuti, pindah rumah, kehilangan pekerjaan, kelahiran anak—buat versi anggaran baru. Mempertahankan angka lama hanya karena dulu pernah berhasil justru membuat rencana terasa gagal terus-menerus.
FAQ
Apakah semua keluarga harus memakai rumus 50:30:20? Tidak. Rumus itu dapat menjadi titik awal, lalu disesuaikan dengan penghasilan, kebutuhan pokok, tanggungan, dan tujuan keluarga.
Lebih baik menabung di awal atau memakai sisa uang? Memindahkan dana di awal membantu menjaga konsistensi, tetapi jumlahnya tetap harus aman untuk kebutuhan wajib. Mulailah kecil jika arus kas masih sempit.
Seberapa sering anggaran perlu dievaluasi? Cek singkat setiap bulan dan evaluasi lebih besar ketika pemasukan, tanggungan, tempat tinggal, atau kebutuhan keluarga berubah.
Keuangan keluarga yang tertata tidak selalu terlihat dari saldo besar. Sering kali, tandanya justru sederhana: tagihan tidak mengejutkan, pasangan tahu arah yang sama, dan Moms masih bisa menikmati hidup tanpa mengabaikan masa depan. Setelah gambaran besarnya jelas, langkah berikutnya adalah menerjemahkannya menjadi anggaran bulanan yang cukup realistis untuk benar-benar dijalankan.