 Mom Club
Gabung Mom Club
Obrolan uang bisa terasa lebih sensitif daripada angka itu sendiri. “Aku sudah bayar ini,” “kok pengeluaran rumah banyak sekali,” atau “kenapa harus lapor kalau mau beli sesuatu?” mudah terdengar seperti tuduhan, padahal sering kali pasangan hanya belum memiliki sistem yang sama.
Pembagian keuangan suami istri tidak harus 50:50. Adil juga bukan berarti setiap pekerjaan rumah diberi harga lalu dihitung satu per satu. Sistem yang sehat membuat kebutuhan keluarga terjaga, kontribusi terlihat, keputusan besar dibicarakan, dan masing-masing tetap punya ruang sebagai individu.
Singkatnya: buka seluruh kondisi keuangan yang relevan, sepakati biaya bersama, pilih model sesuai kemampuan, lalu tinjau ketika pemasukan atau beban keluarga berubah.
Mulai dengan transparansi yang cukup
Sebelum memilih rekening bersama atau terpisah, pasangan perlu tahu gambaran dasar: pemasukan bersih, cicilan, tanggungan keluarga besar, aset penting, dan tujuan yang sedang dikejar. Transparansi tidak berarti mengawasi setiap kopi, tetapi tidak boleh ada kewajiban besar yang sengaja disembunyikan.
Buat daftar biaya keluarga: tempat tinggal, makanan, utilitas, pengasuhan, sekolah, kesehatan, transportasi, cicilan bersama, dana darurat, dan tujuan. Pisahkan dari pengeluaran pribadi. Jika salah satu pasangan rutin membantu orang tua, bahas nominal dan batasnya sebagai bagian dari anggaran, bukan sebagai kejutan. Panduan OJK untuk rumah tangga menekankan agar kebutuhan keluarga inti tidak dikorbankan ketika membantu keluarga besar.
Jangan lupa kontribusi non-uang. Pasangan yang sedang cuti, mengasuh anak, atau mengelola rumah mungkin berpenghasilan lebih kecil tetapi memikul pekerjaan yang memungkinkan pasangan lain bekerja. Pembagian finansial yang hanya melihat transfer bank dapat terasa “rapi” namun tidak adil.
Kenali empat model yang umum dipakai
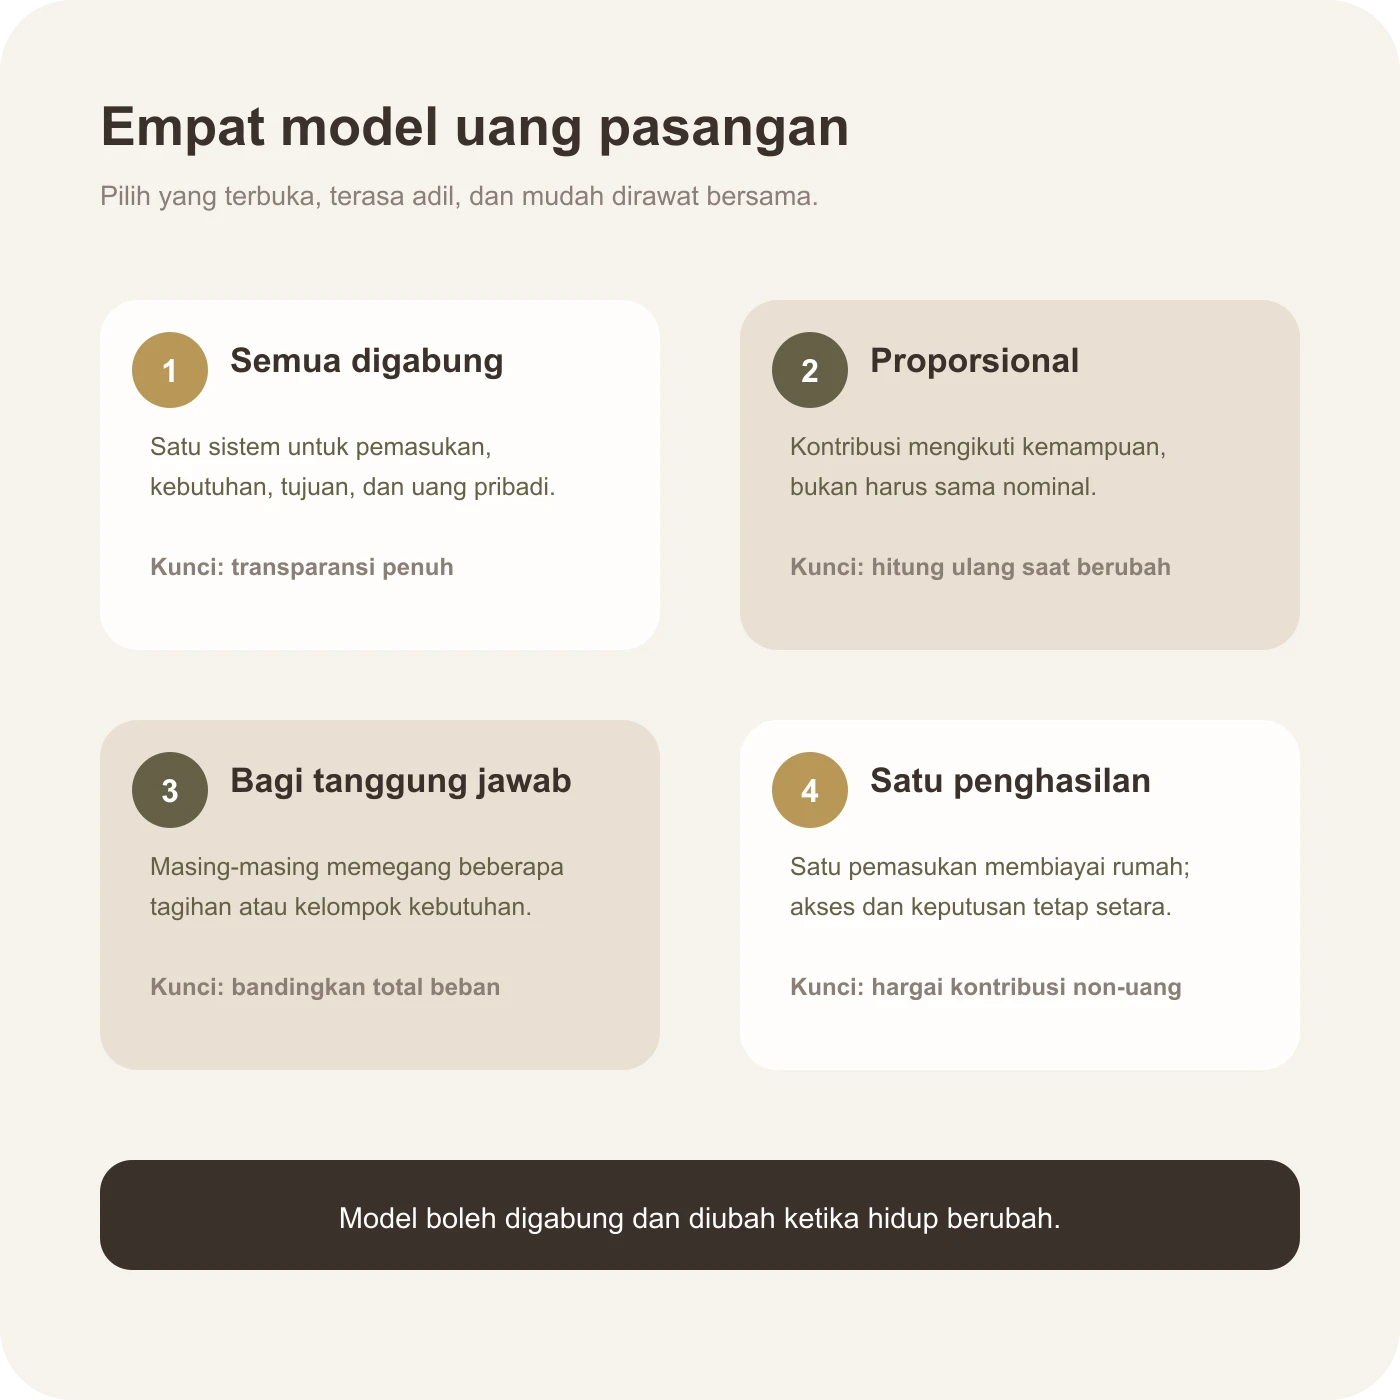
Empat model pembagian uang pasangan
Tidak ada model paling unggul; pilih yang transparan, terasa adil, dan bisa dievaluasi.
1. Semua digabung. Seluruh pemasukan masuk ke rekening atau sistem bersama, lalu tiap kebutuhan dan uang pribadi dialokasikan dari sana. Model ini sederhana untuk tujuan bersama, tetapi membutuhkan keterbukaan tinggi dan kesepakatan tentang privasi.
2. Kontribusi proporsional. Masing-masing menyetor persentase sesuai penghasilan. Jika kebutuhan bersama Rp8 juta dan perbandingan penghasilan 60:40, kontribusi dapat mengikuti Rp4,8 juta dan Rp3,2 juta. Angka ini ilustrasi, bukan formula wajib.
3. Pembagian tanggung jawab. Satu pasangan membayar tempat tinggal dan utilitas, yang lain menangani belanja, sekolah, atau tujuan. Praktis, tetapi total tiap kelompok perlu diperiksa agar bebannya tidak timpang tanpa disadari.
4. Satu penghasilan utama. Satu pemasukan membiayai rumah, sementara pasangan lain fokus pada pengasuhan, studi, usaha yang belum stabil, atau alasan lain. Akses terhadap uang, tabungan, dan keputusan tetap harus setara; orang yang tidak menerima gaji bukan berarti tidak berkontribusi.
Pasangan boleh menggabungkan model. Contohnya, biaya wajib ditanggung proporsional, tujuan memakai rekening bersama, dan uang pribadi tetap terpisah. Model terbaik adalah yang dapat dijelaskan dengan tenang oleh keduanya.
Tentukan apa yang disebut uang bersama
Buat tiga lapisan agar batasnya jelas:
- Kebutuhan bersama: biaya rumah dan anak, kewajiban, perlindungan, serta tujuan yang disepakati.
- Tanggung jawab personal: cicilan atau komitmen yang sudah ada sebelum menikah, bila memang disepakati tetap personal.
- Uang pribadi: jumlah yang bebas dipakai tanpa perlu meminta izin, selama komitmen bersama sudah terpenuhi.
Uang pribadi penting bahkan ketika nominalnya kecil. Ia mengurangi rasa diawasi dan memberi ruang membeli hadiah, menjalankan hobi, atau bertemu teman. Idealnya kedua pasangan memperoleh ruang yang terasa adil, bukan otomatis mengikuti siapa yang bergaji lebih tinggi.
Perjelas pula arti “adil” dalam keseharian. Jika satu pasangan menangani sebagian besar antar-jemput, belanja rumah, dan administrasi sekolah, ia mungkin membutuhkan akses operasional yang lebih besar meskipun bukan penerima gaji utama. Hindari sistem reimburse yang membuat pasangan harus berulang kali meminta penggantian untuk kebutuhan keluarga. Lebih nyaman jika ada saldo rumah tangga yang dapat diakses, batas penggunaan yang jelas, dan pencatatan secukupnya.
Untuk keamanan, masing-masing sebaiknya mengetahui PIN atau prosedur darurat sesuai kesepakatan, kontak bank, lokasi dokumen, serta daftar tagihan. Privasi pribadi tetap boleh ada, tetapi informasi yang menentukan keberlangsungan rumah tidak semestinya hanya tersimpan di kepala satu orang.
Sepakati juga batas keputusan. Misalnya, pembelian rumah di atas Rp1 juta perlu dibicarakan, sementara uang pribadi boleh dipakai tanpa laporan rinci. Nominalnya tentu menyesuaikan arus kas keluarga.
Lakukan money date yang tidak terasa seperti audit
Pilih waktu bulanan ketika keduanya cukup tenang. Bawa angka, tetapi mulai dengan tujuan: apa yang ingin keluarga jaga bulan ini? Setelah itu cek tagihan, perubahan pemasukan, dan satu keputusan yang perlu dibuat.
Gunakan bahasa observasi. “Biaya transportasi naik Rp500 ribu bulan ini” lebih mudah dibahas daripada “kamu boros.” Tanyakan alasan sebelum menawarkan solusi. Bisa jadi ada perubahan jadwal kerja, kebutuhan anak, atau harga yang memang naik.
Agenda 30 menit dapat berisi:
- satu hal yang berjalan baik;
- saldo kebutuhan dan kewajiban utama;
- pengeluaran yang berbeda dari rencana;
- satu tujuan atau masalah untuk diputuskan;
- pembagian tugas setelah percakapan.
Jangan menyelesaikan semua isu dalam satu malam. Jika pembicaraan memanas, berhenti dan tentukan waktu lanjut. Tujuannya membangun kebiasaan aman, bukan memenangkan argumen.
Ubah sistem ketika hidup berubah
Pembagian 50:50 yang dulu nyaman bisa menjadi berat ketika salah satu cuti melahirkan, kehilangan pekerjaan, merawat orang tua, atau pendapatannya turun. Sebaliknya, usaha yang berkembang dapat membuka ruang kontribusi baru. Sistem harus mengikuti kondisi, bukan mempertahankan kesepakatan lama karena takut dianggap tidak konsisten.
Tinjau ulang ketika ada perubahan penghasilan, kelahiran anak, biaya sekolah baru, pindah tempat tinggal, atau utang selesai. Catat versi baru: siapa membayar apa, berapa setoran bersama, dan kapan evaluasi berikutnya.
Pastikan keduanya memiliki akses pada dokumen, rekening keluarga, tagihan, serta informasi perlindungan penting. Jika hanya satu orang yang tahu semuanya, keluarga rentan ketika ia sakit atau tidak bisa mengurus administrasi.
FAQ
Apakah rekening bersama wajib? Tidak. Rekening bersama membantu sebagian pasangan, tetapi transparansi dan kesepakatan lebih penting daripada bentuk rekeningnya.
Bagaimana jika penghasilan pasangan berbeda jauh? Pertimbangkan kontribusi proporsional atau alokasi uang pribadi yang setara setelah kebutuhan bersama aman.
Bolehkah membantu orang tua dari uang bersama? Boleh jika disepakati dan tidak mengorbankan kebutuhan inti. Tentukan nominal serta sumber dananya sejak awal.
Pembagian yang sehat membuat pasangan merasa berada dalam tim yang sama, meski kontribusinya tidak identik. Mulailah dari angka yang terbuka, akui kerja yang tidak muncul di slip gaji, lalu pilih sistem yang bisa berubah bersama kehidupan. Untuk menyusun angka rumah tangga setelah pembagian disepakati, gunakan panduan anggaran keluarga bulanan.
Baca juga cara mengatur keuangan keluarga secara umum dan tips membagi anggaran bulanan kalau Moms ingin melihat pembagian uang suami istri dalam gambaran keuangan rumah tangga yang lebih lengkap.
Artikel ini bersifat edukatif dan bukan nasihat finansial atau hukum personal. Setiap keluarga boleh memilih bentuk yang berbeda.