 Mom Club
Gabung Mom Club
Awal bulan sering terasa seperti membuka banyak tab sekaligus. Ada tagihan yang otomatis terpotong, uang sekolah, belanja mingguan, kebutuhan orang tua, sampai rencana ulang tahun teman anak. Semuanya tampak penting, sementara satu angka pemasukan harus menjawab seluruhnya.
Anggaran keluarga bulanan membantu Moms melihat keputusan itu sebelum uang habis, bukan setelahnya. Ia bukan daftar larangan dan tidak harus dibuat dengan aplikasi khusus. Catatan di buku, spreadsheet sederhana, atau kantong dalam aplikasi bank sama-sama bisa bekerja selama seluruh orang dewasa yang terlibat memahami angkanya.
Singkatnya: hitung uang bersih yang tersedia, dahulukan kebutuhan wajib, pecah biaya berkala menjadi setoran bulanan, beri batas pada pos fleksibel, lalu evaluasi tanpa saling menyalahkan.
Ambil angka dari bulan nyata
Mulailah dengan mutasi rekening dan dompet digital dua atau tiga bulan terakhir. Catat pemasukan setelah potongan, bukan gaji kotor. Jika penghasilan berubah-ubah, gunakan angka dasar yang berhati-hati—misalnya rata-rata bulan rendah—agar anggaran tidak bergantung pada proyek atau bonus yang belum pasti.
Setelah itu, tandai pengeluaran berdasarkan fungsinya:
- Wajib: tempat tinggal, makanan pokok, listrik, transportasi kerja, kesehatan, dan pendidikan dasar.
- Kewajiban: cicilan serta pembayaran yang punya konsekuensi jika terlambat.
- Berkala: pajak, servis, daftar ulang, mudik, atau kebutuhan tahunan lain.
- Fleksibel: makan di luar, hiburan, hobi, dan belanja yang waktu atau jumlahnya bisa diubah.
- Masa depan: dana darurat serta tabungan untuk tujuan keluarga.
Jangan menyamarkan angka agar terlihat lebih rapi. Jika belanja makanan ternyata lebih besar daripada perkiraan, cari penyebabnya: harga naik, anak mulai membawa bekal, atau terlalu banyak bahan terbuang. Angka yang jujur memberi keputusan yang lebih baik.
Susun anggaran dalam lima langkah
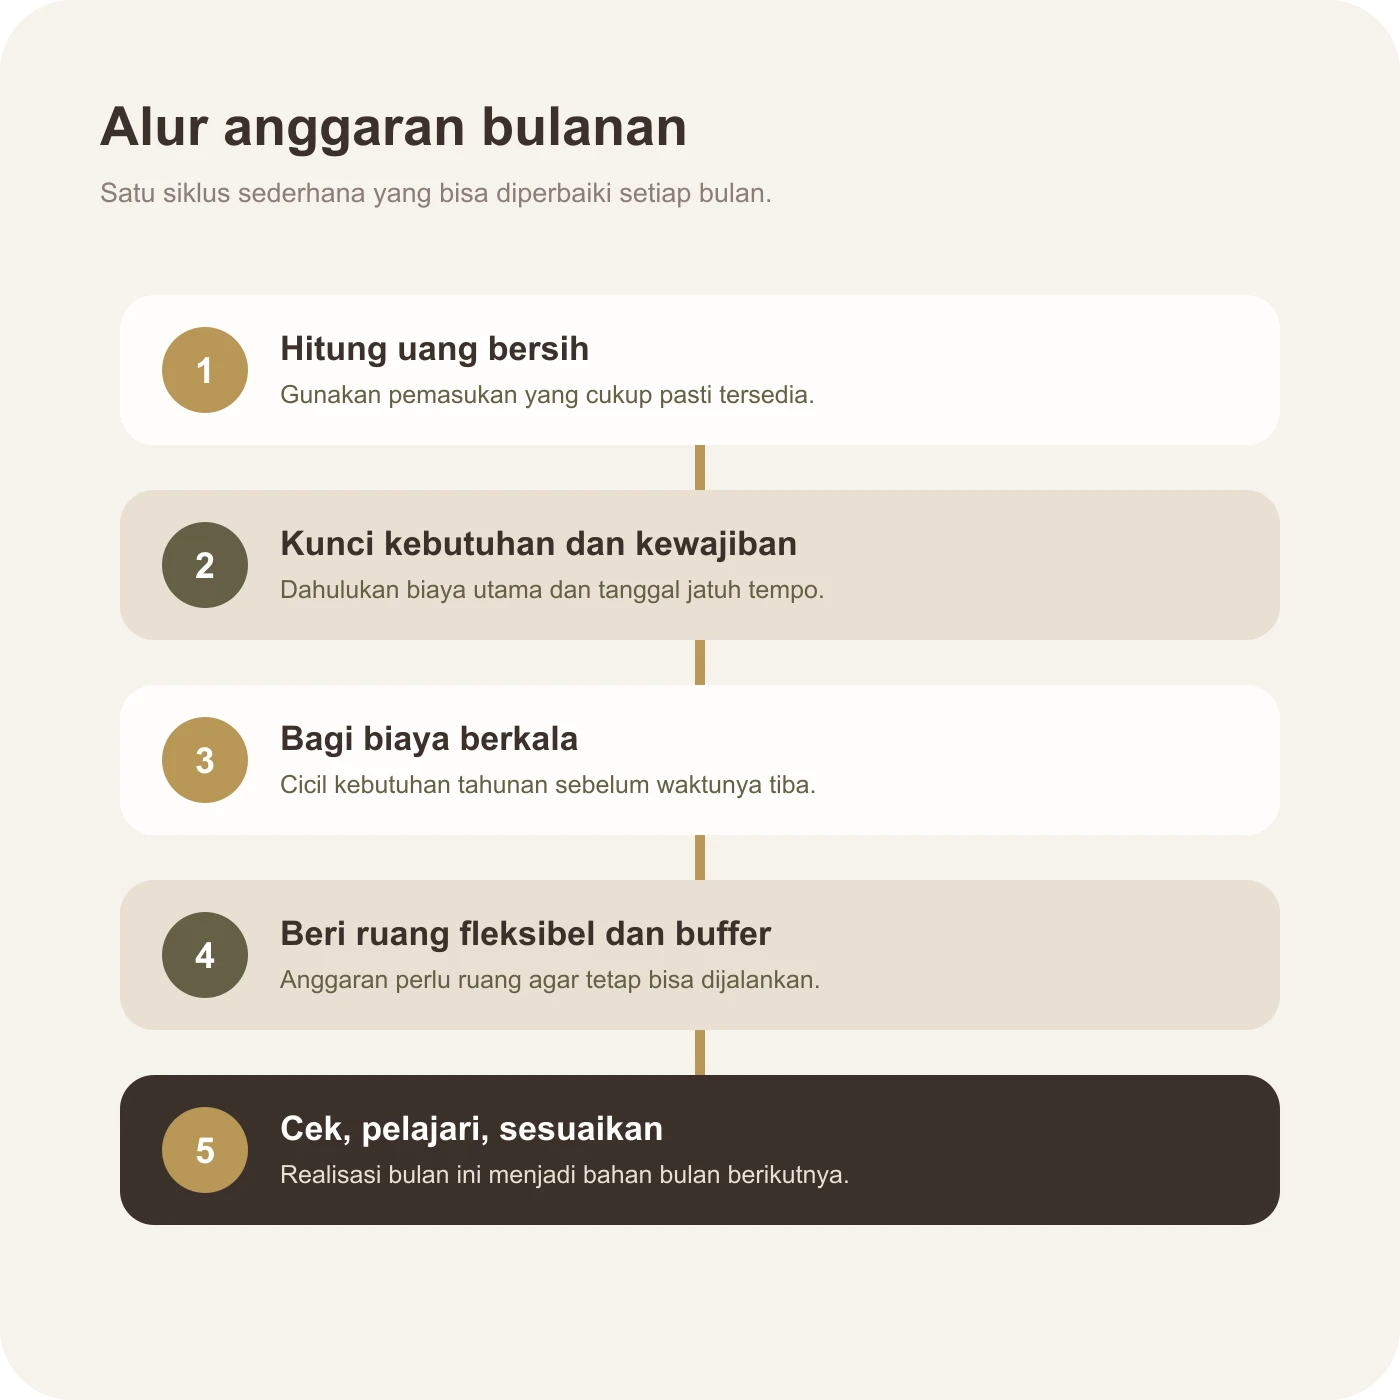
Alur anggaran yang bisa diulang setiap bulan
Mulai dari uang yang benar-benar tersedia, lalu perbaiki anggaran berdasarkan kejadian nyata.
- Tulis total pemasukan bersih. Masukkan hanya uang yang sudah cukup pasti diterima pada periode itu.
- Kunci kebutuhan wajib dan cicilan. Cantumkan nominal dan tanggal bayarnya agar tidak berebut dengan belanja fleksibel.
- Sisihkan biaya berkala. Bagi kebutuhan tahunan dengan jumlah bulan menuju tanggal pembayaran.
- Tentukan tabungan dan batas fleksibel. Jumlahnya boleh kecil, asalkan masih masuk akal untuk dijaga.
- Sediakan buffer. Pos kecil untuk selisih harga atau kebutuhan ringan mencegah setiap perubahan mengambil dana darurat.
Bank Indonesia mengenalkan metode 50:30:20—50 persen kebutuhan pokok dan sosial, 30 persen keinginan, serta 20 persen tabungan dan investasi—sebagai salah satu titik awal. Pembagiannya tidak wajib sama untuk semua keluarga. Bila biaya tempat tinggal dan sekolah membuat kebutuhan pokok mencapai 65 persen, akui dulu faktanya. Moms dapat menyesuaikan pos lain atau mencari perubahan bertahap, bukan memaksakan angka lalu menutup kekurangannya dengan utang.
Sebagai ilustrasi, pemasukan bersih keluarga Rp10 juta dapat dibagi Rp6 juta kebutuhan wajib, Rp1,5 juta cicilan, Rp700 ribu biaya berkala, Rp800 ribu tabungan dan dana darurat, Rp700 ribu kebutuhan fleksibel, serta Rp300 ribu buffer. Ini hanya simulasi; tiap keluarga perlu memakai biaya dan prioritasnya sendiri.
Bedakan pengeluaran bulanan dan berkala
Anggaran sering jebol bukan karena jajan harian, melainkan biaya yang sudah bisa diprediksi tetapi tidak disiapkan. Tahun ajaran baru, kurban, mudik, perpanjangan STNK, premi, dan servis kendaraan memiliki pola. Buat kalender 12 bulan, lalu tulis perkiraan serta tanggalnya.
Misalnya, kebutuhan sekolah diperkirakan Rp3,6 juta enam bulan lagi. Dengan asumsi nominalnya tetap, sisihkan Rp600 ribu per bulan. Simpan dalam kantong terpisah dan beri nama jelas. Ketika pembayaran datang, Moms tidak perlu mengambil dana darurat atau mengorbankan belanja minggu terakhir.
Jika semua setoran berkala belum muat, prioritaskan yang tanggal dan konsekuensinya paling jelas. Untuk kebutuhan yang masih fleksibel, ubah target, waktu, atau pilihannya. Anggaran berfungsi membantu memilih, bukan membuat semua keinginan seolah bisa berjalan bersamaan.
Pakai sistem yang mudah dirawat
Tidak perlu mencatat setiap rupiah selamanya jika itu membuat Moms menyerah. Pilih tingkat detail yang membantu. Ada keluarga yang cukup mengecek saldo per kategori setiap minggu. Ada pula yang perlu mencatat transaksi harian selama satu bulan untuk menemukan kebocoran.
Pembagian rekening bisa membantu:
- rekening operasional untuk belanja dan transportasi;
- rekening tagihan untuk pembayaran otomatis;
- kantong biaya berkala;
- rekening dana darurat yang tidak dipakai sehari-hari.
Jumlah rekening bukan ukuran keberhasilan. Pastikan biaya administrasi tidak menambah beban dan kedua pasangan tahu cara mengakses informasi penting. Buat juga batas diskusi, misalnya pembelian di atas nominal tertentu perlu dibicarakan lebih dulu. Batas ini bukan izin dari satu pihak kepada pihak lain, melainkan kesepakatan untuk menjaga prioritas bersama.
Evaluasi tanpa menyebut bulan ini gagal
Di pertengahan bulan, lakukan cek sepuluh menit: pos mana yang sesuai, mana yang mendekati batas, dan adakah kebutuhan baru. Koreksi lebih awal biasanya lebih ringan daripada panik tiga hari sebelum gajian.
Pada akhir bulan, bandingkan rencana dengan realisasi. Selisih tidak otomatis berarti boros. Tagihan listrik bisa naik, anak sakit, atau ada keluarga berkunjung. Tanyakan apakah kejadian itu sekali saja atau akan berulang. Jika berulang, ubah angka dasar bulan depan.
Perhatikan juga pengeluaran yang berpindah bentuk. Ketika Moms mengurangi makan di luar, belanja bahan dapur mungkin naik; itu belum tentu kegagalan. Bandingkan total biaya dan manfaatnya, bukan hanya satu kategori. Begitu pula saat ongkos transportasi bertambah karena kembali bekerja dari kantor, pos lain mungkin perlu turun. Anggaran yang sehat mengikuti kehidupan keluarga, bukan mempertahankan kategori lama demi tampilan yang rapi.
Checklist evaluasi:
- pastikan semua tagihan tercatat;
- pindahkan sisa pos berkala ke bulan berikutnya;
- isi kembali buffer yang terpakai;
- pilih maksimal dua penyesuaian;
- catat keputusan dan siapa yang menjalankannya.
Hindari membuat sepuluh aturan baru sekaligus. Perubahan kecil seperti merencanakan menu empat hari atau menghentikan satu langganan yang tidak dipakai lebih mudah dipertahankan.
FAQ
Haruskah anggaran selalu dimulai tanggal satu? Tidak. Gunakan siklus yang mengikuti tanggal pemasukan utama keluarga agar lebih mudah dipantau.
Bagaimana kalau pemasukan suami istri masuk pada tanggal berbeda? Buat kalender arus kas. Pasangkan setiap tagihan dengan pemasukan yang tersedia sebelum jatuh temponya.
Apakah uang jajan pasangan perlu dicatat? Sebaiknya tetap punya batas yang disepakati, tetapi penggunaannya tidak harus diperiksa satu per satu selama kebutuhan bersama aman.
Anggaran yang realistis tidak terasa sempurna setiap bulan. Ia terasa cukup jelas untuk membantu keluarga berkata “ya” pada hal penting dan “belum” pada hal lain tanpa drama panjang. Untuk melihat posisi anggaran dalam gambaran yang lebih besar, baca juga cara mengatur keuangan keluarga.
Mulailah dengan versi pertama yang sederhana, lalu biarkan kebiasaan keluarga membuatnya semakin akurat.
Artikel ini bersifat edukatif, bukan rekomendasi finansial personal. Sesuaikan keputusan dengan kondisi dan kewajiban keluarga.