 Mom Club
Gabung Mom Club
Ada banyak alasan keluarga hidup dengan satu penghasilan: salah satu orang tua fokus mengasuh anak, sedang belajar, merawat keluarga, membangun usaha, terkena PHK, atau memang memilih pembagian peran itu. Situasinya tidak selalu identik dan tidak perlu ditempelkan pada satu gender.
Yang sama adalah konsentrasi risiko. Jika satu sumber terganggu, seluruh arus kas ikut terdampak. Karena itu, keluarga membutuhkan biaya inti yang jelas, akses uang yang setara, bantalan lebih tebal, dan rencana saat kondisi berubah.
Singkatnya: susun anggaran dari pemasukan konservatif, lindungi kebutuhan inti, pastikan kedua pasangan punya akses dan uang pribadi, lalu bangun cadangan serta pilihan penghasilan tanpa mengabaikan beban pengasuhan.
Mulai dari angka minimum yang aman
Hitung pemasukan bersih yang benar-benar tersedia setelah potongan. Bila penghasilannya tidak tetap, gunakan rata-rata bulan rendah atau angka dasar yang cukup konservatif. Bonus dan pendapatan tambahan sebaiknya belum menjadi penopang tagihan wajib.
Kelompokkan pengeluaran menjadi:
- biaya inti: tempat tinggal, makanan, utilitas, kesehatan, pendidikan dasar, dan transportasi penting;
- kewajiban: cicilan serta tanggungan yang disepakati;
- biaya berkala: pajak, servis, daftar ulang, mudik, dan kebutuhan tahunan;
- kebutuhan fleksibel dan uang pribadi;
- perlindungan serta tujuan masa depan.
Jika total kebutuhan inti dan kewajiban sudah mendekati atau melebihi pemasukan, jangan memaksa persentase ideal. Prioritaskan stabilitas, tinjau biaya tetap terbesar, dan hindari menutup selisih rutin dengan utang baru.
Buat dua versi anggaran: normal dan minimum. Versi normal memuat seluruh rutinitas yang ingin dijaga. Versi minimum hanya berisi kebutuhan yang harus tetap berjalan bila pemasukan berhenti atau turun. Mengetahui selisih keduanya membantu keluarga melihat berapa lama dana darurat dapat bertahan dan keputusan apa yang perlu dibuat lebih dulu.
Bangun ketahanan dalam empat lapisan
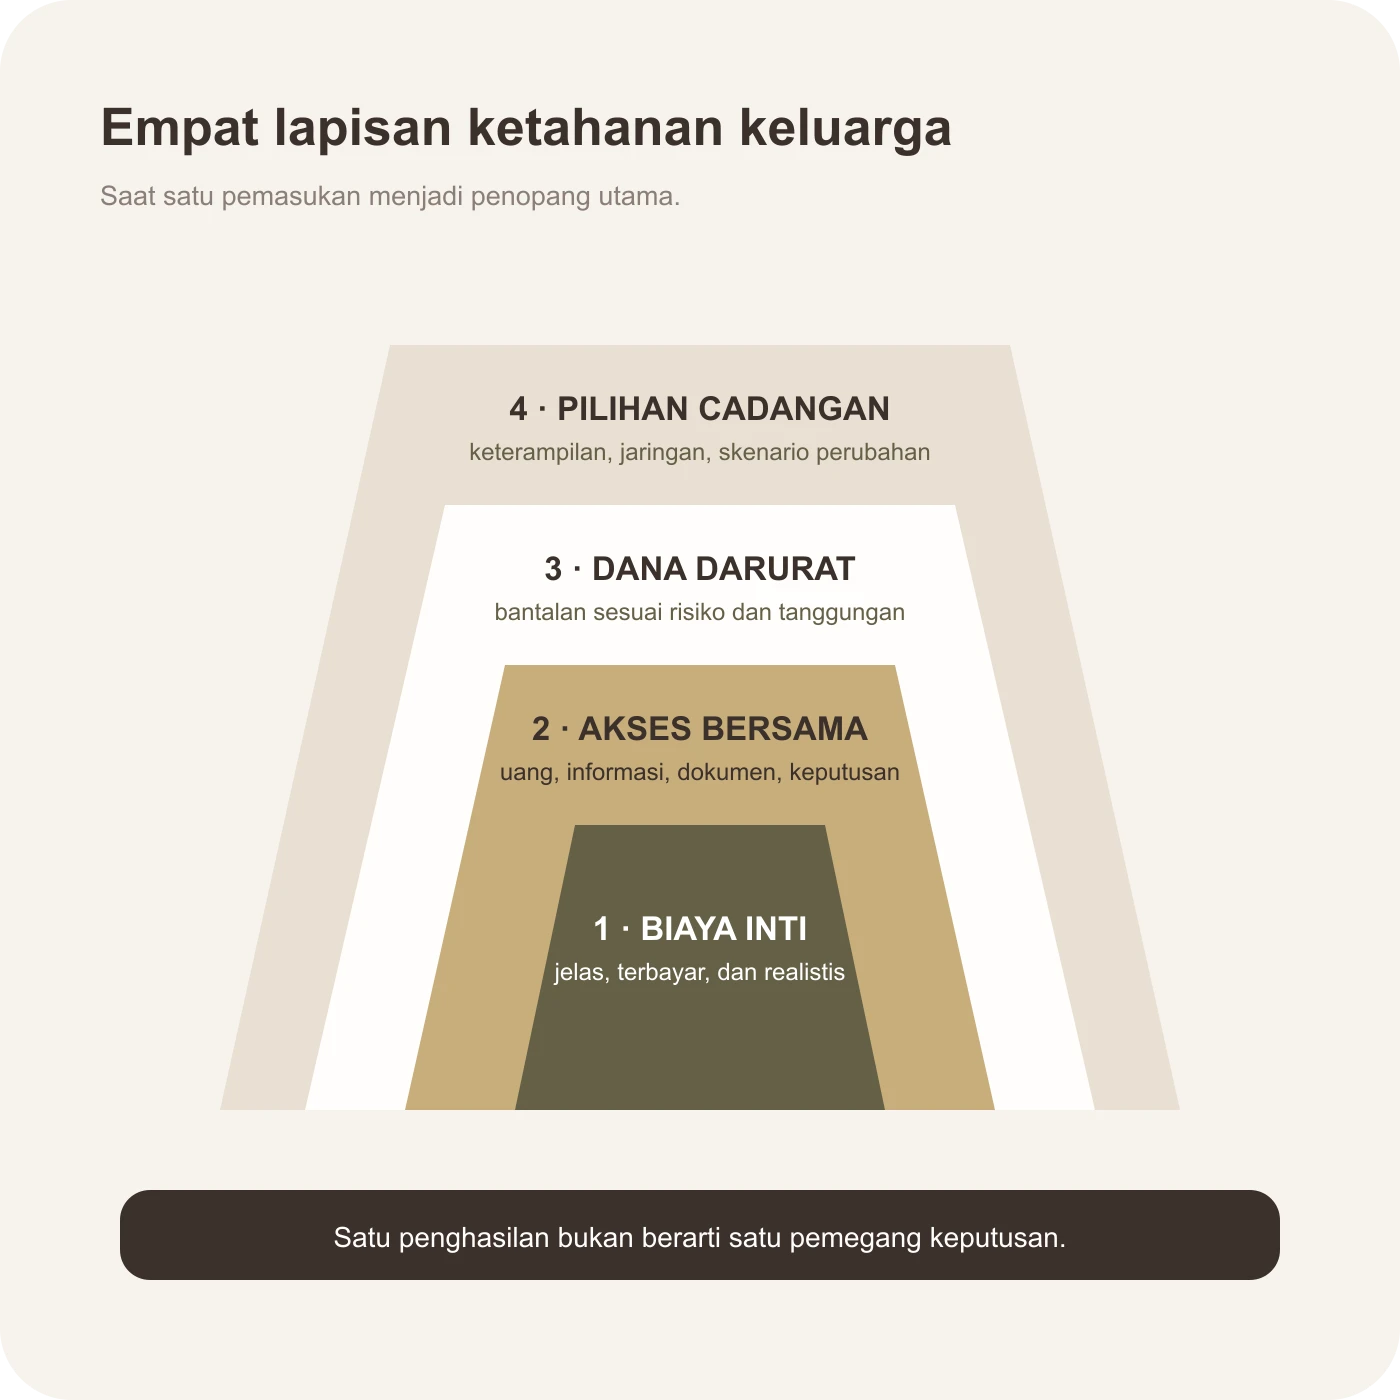
Lapisan ketahanan keluarga dengan satu penghasilan
Mulai dari biaya inti, lalu bangun akses bersama, bantalan, dan pilihan cadangan.
Lapisan pertama: biaya inti terkendali. Keluarga tahu angka minimum bulanan dan tanggal setiap tagihan. Biaya berkala dicicil, sehingga tidak mengambil uang makan saat jatuh tempo.
Lapisan kedua: akses dan informasi bersama. Kedua pasangan mengetahui rekening, tagihan, perlindungan, utang, dan dokumen penting. Orang yang tidak menerima gaji tetap punya akses wajar terhadap uang operasional dan keputusan.
Lapisan ketiga: dana darurat. Karena satu sumber pendapatan menjadi penopang utama, keluarga dapat mempertimbangkan rentang cadangan yang lebih panjang sesuai risiko pekerjaan dan tanggungan. Bangun bertahap, mulai dari bantalan kecil.
Lapisan keempat: pilihan cadangan. Ini dapat berupa keterampilan yang terjaga, jaringan kerja, pekerjaan sampingan realistis, aset yang bisa dilepas, atau rencana biaya yang dapat segera diturunkan. Pilihan cadangan tidak harus langsung menghasilkan uang hari ini.
Keempat lapisan saling mendukung. Penghasilan tambahan tanpa akses bersama belum tentu membuat keluarga aman; dana darurat besar tanpa biaya inti yang diketahui juga sulit dinilai kecukupannya.
Pastikan satu penghasilan bukan satu pemegang kuasa
Kontribusi keluarga tidak hanya berbentuk gaji. Pengasuhan, pekerjaan rumah, administrasi sekolah, dan pengelolaan kesehatan memiliki nilai meski tidak masuk rekening. Pasangan yang tidak bergaji tidak seharusnya harus meminta uang setiap kali membeli kebutuhan rumah.
Sepakati rekening atau saldo operasional yang dapat diakses, nominal uang pribadi untuk keduanya, serta batas pembelian yang perlu dibicarakan. Uang pribadi memberi ruang tanpa pemeriksaan transaksi kecil. Jumlahnya dapat menyesuaikan kemampuan, tetapi prinsip akses dan martabat tetap penting.
Bagi tugas finansial juga. Satu orang dapat membayar tagihan, yang lain memperbarui catatan atau memeriksa biaya sekolah. Keduanya perlu mampu mengambil alih bila pasangan sakit atau tidak tersedia.
Lakukan latihan sederhana setiap beberapa bulan: pasangan yang biasanya tidak membayar tagihan mencoba membuka daftar jatuh tempo dan menjelaskan alurnya. Pastikan akses tidak bergantung pada OTP di satu ponsel tanpa prosedur cadangan. Simpan daftar kontak resmi dan petunjuk secukupnya di tempat aman, tanpa menaruh PIN terbuka.
Bicarakan bantuan kepada keluarga besar dengan terbuka. Panduan OJK untuk rumah tangga mengingatkan agar dukungan kepada keluarga besar tidak mengorbankan kebutuhan keluarga inti. Tentukan batas, sumber, dan kondisi ketika nominal perlu ditinjau kembali.
Perkuat bantalan tanpa membuat hidup berhenti
Hitung target dana darurat dari pengeluaran inti, bukan seluruh gaya hidup. Jika kebutuhan inti Rp7 juta dan keluarga memilih target sembilan bulan, targetnya Rp63 juta. Itu simulasi sederhana dengan asumsi pengeluaran tetap; target aktual perlu mempertimbangkan stabilitas pekerjaan, perlindungan kesehatan, tanggungan, dan akses dukungan.
Pecah menjadi tahap: nominal awal, satu bulan, tiga bulan, lalu target berikutnya. Otomatiskan setoran pada hari pemasukan. Saat menerima bonus atau THR, tentukan porsinya sebelum uang tiba.
Jangan mengorbankan kesehatan dan seluruh ruang senang demi mengejar angka besar secepat mungkin. Setoran yang bertahan lebih baik daripada target agresif yang membuat keluarga kembali memakai tabungan karena anggaran terlalu sempit.
Tinjau perlindungan pencari nafkah utama dan anggota keluarga, termasuk fasilitas kantor, JKN, serta data penerima manfaat. Pahami biaya dan pengecualiannya. Artikel ini tidak menentukan produk; pilihan perlu disesuaikan dengan kebutuhan serta kemampuan membayar jangka panjang.
Siapkan perubahan dengan cara yang manusiawi
Pendapatan kedua dapat memperkuat keluarga, tetapi bukan selalu langkah yang bisa dilakukan segera. Pertimbangkan usia anak, kesehatan, akses pengasuhan, waktu, biaya kerja, dan pembagian beban rumah. Penghasilan baru yang habis untuk transportasi dan pengasuhan tetap bisa bernilai bagi karier, tetapi dampaknya perlu dihitung utuh.
Jika pasangan ingin kembali bekerja, buat rencana bertahap: memperbarui keterampilan, menghubungi jaringan, mengambil proyek terbatas, atau menguji usaha kecil tanpa utang besar. Jangan menganggap seluruh waktu di rumah tersedia untuk bisnis; pengasuhan tetap merupakan pekerjaan.
Buat juga skenario bila penghasilan utama berhenti:
- biaya apa yang dihentikan minggu pertama;
- dana mana yang digunakan lebih dulu;
- siapa yang dihubungi terkait cicilan atau manfaat kerja;
- dokumen apa yang diperlukan;
- kapan pencarian pendapatan alternatif dimulai.
Rencana ini bukan pesimisme. Ia mengurangi keputusan panik saat energi keluarga sedang rendah.
FAQ
Apakah satu penghasilan selalu lebih berisiko? Risikonya lebih terkonsentrasi, tetapi dapat dikelola dengan biaya inti yang sehat, perlindungan, dana darurat, dan pilihan cadangan.
Berapa dana darurat yang diperlukan? Tidak ada angka tunggal. Pertimbangkan kebutuhan inti, tanggungan, stabilitas pekerjaan, kesehatan, dan waktu realistis mencari penghasilan baru.
Haruskah pasangan yang tidak bekerja punya rekening sendiri? Bentuk rekening adalah pilihan keluarga, tetapi akses uang, informasi, dan ruang pribadi sebaiknya tetap tersedia.
Satu penghasilan tidak harus membuat satu orang memikul semua kecemasan. Ketika angka, akses, dan rencana cadangan dibagi, keluarga menghadapi perubahan sebagai tim. Mulailah dari dana darurat keluarga dan sesuaikan targetnya dengan konsentrasi risiko yang ada.
Baca juga cara mengatur keuangan keluarga dan anggaran keluarga bulanan untuk melengkapi strategi keuangan dengan satu penghasilan ini.
Artikel ini bersifat edukatif dan bukan rekomendasi finansial, investasi, atau perlindungan personal. Sesuaikan seluruh langkah dengan kondisi nyata keluarga.