 Mom Club
Gabung Mom Club
Saat kulkas tiba-tiba rusak pada minggu yang sama anak perlu berobat, pengeluaran terasa datang tanpa antre. Kondisi seperti ini tidak bisa selalu dicegah, tetapi cara keluarga membayarnya bisa disiapkan. Di situlah dana darurat bekerja: menjadi jeda agar masalah mendesak tidak langsung berubah menjadi utang baru.
Targetnya sering terdengar besar—enam atau bahkan dua belas bulan pengeluaran. Moms tidak harus mengumpulkannya sekaligus. Yang lebih penting adalah memakai dasar hitung yang tepat, menyimpan dana di tempat yang sesuai, dan membangunnya dalam beberapa lapisan.
Singkatnya: hitung pengeluaran inti, tentukan rentang sesuai tanggungan dan kestabilan pemasukan, mulai dari target kecil, lalu isi kembali setiap kali terpakai.
Bedakan darurat dari biaya yang sudah bisa diprediksi
Dana darurat digunakan untuk kejadian penting yang tidak direncanakan: kehilangan penghasilan, kebutuhan medis mendesak, atau perbaikan rumah dan kendaraan yang tidak aman untuk ditunda. Ia bukan sumber untuk diskon liburan, gawai baru, pajak tahunan, atau daftar ulang sekolah.
Biaya tahunan memang kadang besar, tetapi tanggalnya dapat diperkirakan. Siapkan lewat dana berkala. Pemisahan ini menjaga bantalan darurat tetap tersedia ketika keluarga benar-benar tidak punya banyak pilihan.
Gunakan tiga pertanyaan sebelum mengambilnya:
- Apakah kebutuhan ini penting bagi kesehatan, keamanan, tempat tinggal, atau kemampuan mencari nafkah?
- Apakah waktunya tidak bisa ditunda sampai anggaran berikutnya?
- Apakah tidak ada pos lain yang memang sudah disiapkan untuk kebutuhan ini?
Kalau jawabannya ya, dana darurat mungkin tepat digunakan. Setelah itu catat jumlahnya dan buat rencana isi ulang tanpa merasa bersalah—fungsi dana ini memang untuk dipakai pada saat yang tepat.
Hitung target dari pengeluaran inti
Bangun target dana darurat secara bertahap
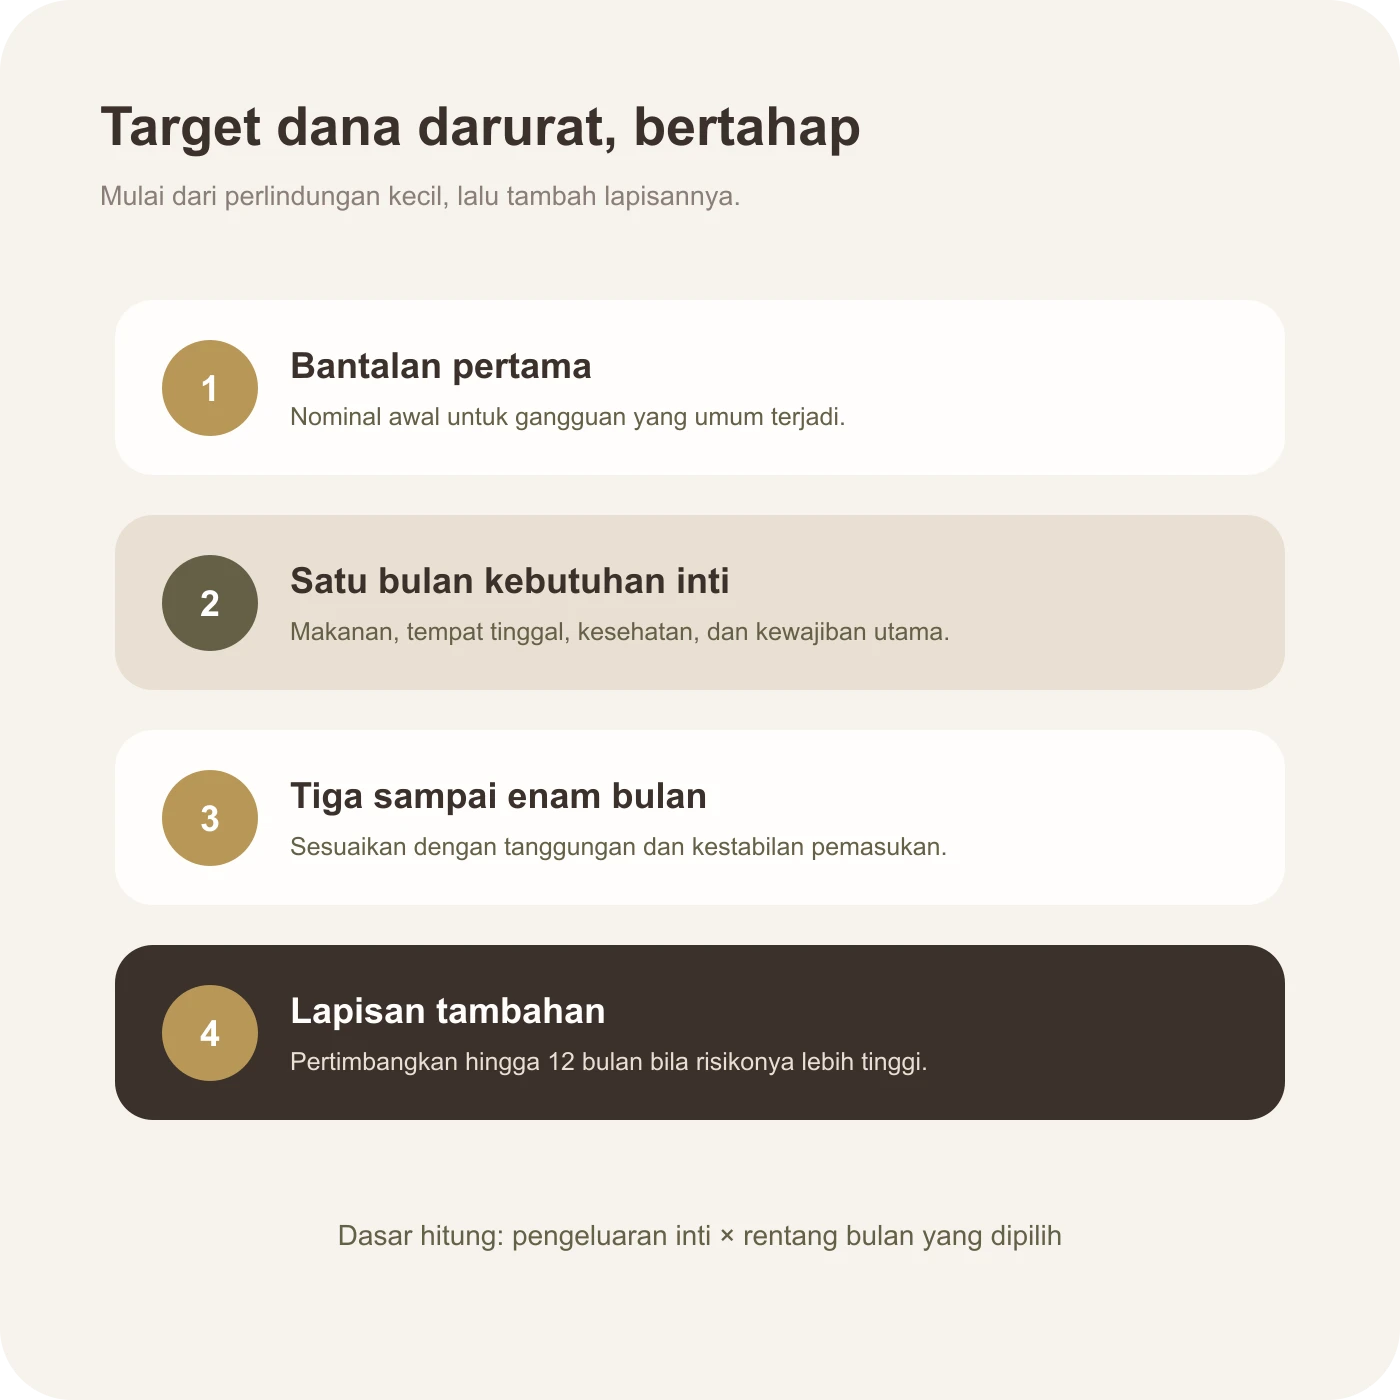
Gunakan pengeluaran inti sebagai dasar. Rentang bulan perlu menyesuaikan tanggungan dan kestabilan penghasilan.
Jumlahkan biaya yang tetap perlu dibayar jika pemasukan berhenti: tempat tinggal, makanan dasar, listrik dan air, kesehatan, pendidikan inti, transportasi penting, cicilan minimum, serta kebutuhan tanggungan. Keluarkan hiburan, belanja opsional, dan setoran tujuan yang dapat dihentikan sementara.
OJK mencantumkan likuiditas tiga sampai enam kali kebutuhan bulanan sebagai salah satu acuan kesehatan keuangan. Kementerian Keuangan menyebut keluarga dengan tanggungan atau penghasilan tidak tetap dapat mempertimbangkan enam sampai dua belas bulan biaya hidup. Rentang itu perlu dibaca sebagai acuan, bukan kewajiban yang sama untuk semua.
Misalnya, pengeluaran normal keluarga Rp9 juta, tetapi kebutuhan inti saat kondisi darurat Rp6 juta. Dengan asumsi target enam bulan, dana yang ingin dibangun adalah Rp36 juta, bukan Rp54 juta. Jika satu-satunya pencari nafkah bekerja di bidang dengan pemasukan berfluktuasi, keluarga mungkin memilih rentang lebih panjang. Jika dua pemasukan stabil dan perlindungan kesehatan memadai, kebutuhannya dapat berbeda.
Pecah target agar tidak terasa mustahil
Bangun dalam empat tahap:
- Bantalan pertama. Kejar nominal kecil yang dapat menyelesaikan gangguan umum, misalnya Rp1 juta atau angka lain yang relevan bagi keluarga.
- Satu bulan kebutuhan inti. Tahap ini memberi sedikit waktu bernapas ketika arus kas terganggu.
- Tiga sampai enam bulan. Naikkan sesuai jumlah tanggungan, keamanan pekerjaan, kondisi kesehatan, dan akses dukungan.
- Lapisan tambahan. Pertimbangkan sampai dua belas bulan bila satu penghasilan, pemasukan sangat tidak tetap, atau risiko keluarga lebih tinggi.
Dengan target Rp36 juta, setoran Rp1 juta per bulan memerlukan 36 bulan jika tidak ada tambahan dan imbal hasil diabaikan. Kedengarannya lama, tetapi setelah enam bulan keluarga sudah punya Rp6 juta yang sebelumnya tidak tersedia. Bonus, THR, atau hasil menjual barang yang tidak dipakai dapat mempercepatnya tanpa membuat anggaran harian terlalu sempit.
Jangan menghentikan seluruh kesenangan sampai target penuh. Tentukan setoran yang bisa dipertahankan. Konsistensi dua tahun lebih berguna daripada setoran agresif selama dua bulan lalu menyerah.
Jika ruang anggaran sangat sempit, cari setoran yang tidak bergantung pada satu sumber. Pembulatan sisa belanja, penjualan barang yang tidak lagi dipakai, sebagian pendapatan sampingan, dan kenaikan gaji dapat masuk ke kantong yang sama. Namun, jangan menghitung uang yang belum diterima sebagai progres. Catat saldo aktual agar keluarga tahu perlindungan yang benar-benar tersedia hari ini.
Moms juga boleh membuat aturan untuk pemasukan tidak rutin. Contohnya, 40 persen bonus masuk dana darurat sampai tahap tiga tercapai, sedangkan sisanya dibagi untuk kewajiban, tujuan, dan dinikmati. Persentase tersebut hanya contoh. Nilai utamanya adalah keputusan dibuat sebelum uang datang, saat emosi belanja belum ikut menentukan.
Pilih tempat menyimpan yang mudah diakses
Dana darurat perlu aman, mudah dicairkan, dan terpisah dari uang belanja. Rekening tabungan terpisah dapat menjadi lapisan pertama. Untuk target lebih besar, keluarga dapat mempertimbangkan produk likuid dan berisiko rendah setelah memahami ketentuan, biaya, waktu pencairan, serta jaminannya.
Hindari menaruh seluruh dana pada aset yang nilainya bisa turun tajam atau sulit dijual ketika dibutuhkan. Dana darurat bukan tempat mengejar hasil tertinggi. Tujuan utamanya adalah tersedia saat kondisi lain sedang tidak ideal.
Simpan juga informasi akses bersama pasangan. Keduanya perlu tahu lokasi dana, prosedur pencairan, serta batas penggunaannya. Jangan sampai uang tersedia tetapi hanya satu orang yang tahu cara mengambilnya.
Jaga dana tetap relevan
Cek target setidaknya setahun sekali atau setelah perubahan besar: kelahiran anak, pindah rumah, kenaikan biaya sekolah, perubahan pekerjaan, atau berkurangnya satu pemasukan. Ketika kebutuhan inti naik dari Rp6 juta menjadi Rp7 juta, target enam bulan berubah dari Rp36 juta menjadi Rp42 juta.
Jika dana terpakai, fokuskan sebagian tabungan untuk mengisinya kembali. Moms tidak harus menghentikan semua tujuan, tetapi bantalan keluarga sebaiknya kembali menjadi prioritas. Sebaliknya, jika target sudah penuh, arahkan setoran rutin ke tujuan lain agar uang tidak terkumpul tanpa fungsi yang jelas.
Checklist singkat:
- hitung kebutuhan inti, bukan gaya hidup penuh;
- pilih rentang bulan dengan alasan yang jelas;
- pisahkan rekening atau kantong;
- otomatisasi setoran bila memungkinkan;
- sepakati kondisi penggunaan;
- evaluasi setelah hidup berubah.
FAQ
Apakah dana darurat sama dengan asuransi? Tidak. Asuransi memindahkan risiko tertentu sesuai polis, sedangkan dana darurat membayar kebutuhan mendesak yang tidak atau belum ditanggung.
Bolehkah mulai sambil masih punya utang? Boleh. Bantalan awal dapat mencegah masalah kecil menjadi utang baru, sementara strategi pelunasan tetap berjalan.
Apakah THR sebaiknya masuk semua ke dana darurat? Tidak wajib. Tentukan persentase yang sesuai setelah kewajiban dan kebutuhan hari raya direncanakan.
Dana darurat tidak menghilangkan kejadian sulit, tetapi memberi keluarga lebih banyak pilihan ketika itu terjadi. Jika Moms sedang menata seluruh fondasi, kembali ke panduan cara mengatur keuangan keluarga.
Mulai kecil tetap lebih aman daripada terus menunggu waktu yang terasa sempurna.
Kalau Moms ingin melihat dana darurat sebagai bagian dari rencana keuangan yang lebih besar, baca juga cara mengatur keuangan keluarga dan melunasi utang atau menabung dulu.
Artikel ini bersifat edukatif, bukan rekomendasi finansial personal. Angka simulasi memakai asumsi yang disebutkan dan perlu disesuaikan dengan kondisi keluarga.