 Mom Club
Gabung Mom Club
Setelah semua tagihan dibayar, kadang hanya ada satu jumlah yang tersisa. Haruskah uang itu dipakai mempercepat cicilan, disimpan untuk dana darurat, atau dibagi dua? Jawabannya tidak cukup dengan “utang selalu buruk” atau “menabung harus lebih dulu”.
Keluarga perlu melihat jenis utang, biaya bunga, status pembayaran, kebutuhan hidup, dan bantalan yang sudah ada. Tujuannya bukan memilih satu kubu, tetapi mencegah utang membesar tanpa membuat kejadian kecil memaksa keluarga meminjam lagi.
Singkatnya: amankan kebutuhan pokok dan cicilan minimum, hentikan tunggakan, bangun bantalan awal, lalu arahkan lebih banyak uang ke utang berbunga tinggi sambil mempertahankan kebiasaan menabung.
Petakan utang sebelum memilih strategi
Tulis semua kewajiban dalam satu tempat: pemberi pinjaman, saldo, cicilan minimum, bunga atau biaya, jatuh tempo, sisa tenor, jaminan, dan status pembayaran. Pisahkan utang berbunga tinggi dari cicilan dengan biaya lebih rendah serta kewajiban tanpa bunga.
Dalam materi perencanaan keuangannya, OJK memakai batas total cicilan di bawah 30 persen penghasilan sebagai salah satu acuan. Namun, rasio yang lebih kecil pun bisa berat bila kebutuhan pokok tinggi atau pemasukan tidak stabil. Gunakan angka sebagai lampu peringatan, bukan bukti bahwa kondisi pasti aman.
Periksa pula penalti pelunasan dipercepat dan cara pembayaran tambahan dialokasikan. Pada sebagian produk, uang ekstra belum tentu langsung mengurangi pokok. Baca perjanjian atau tanyakan kanal resmi sebelum mentransfer.
Gunakan urutan keputusan yang jelas
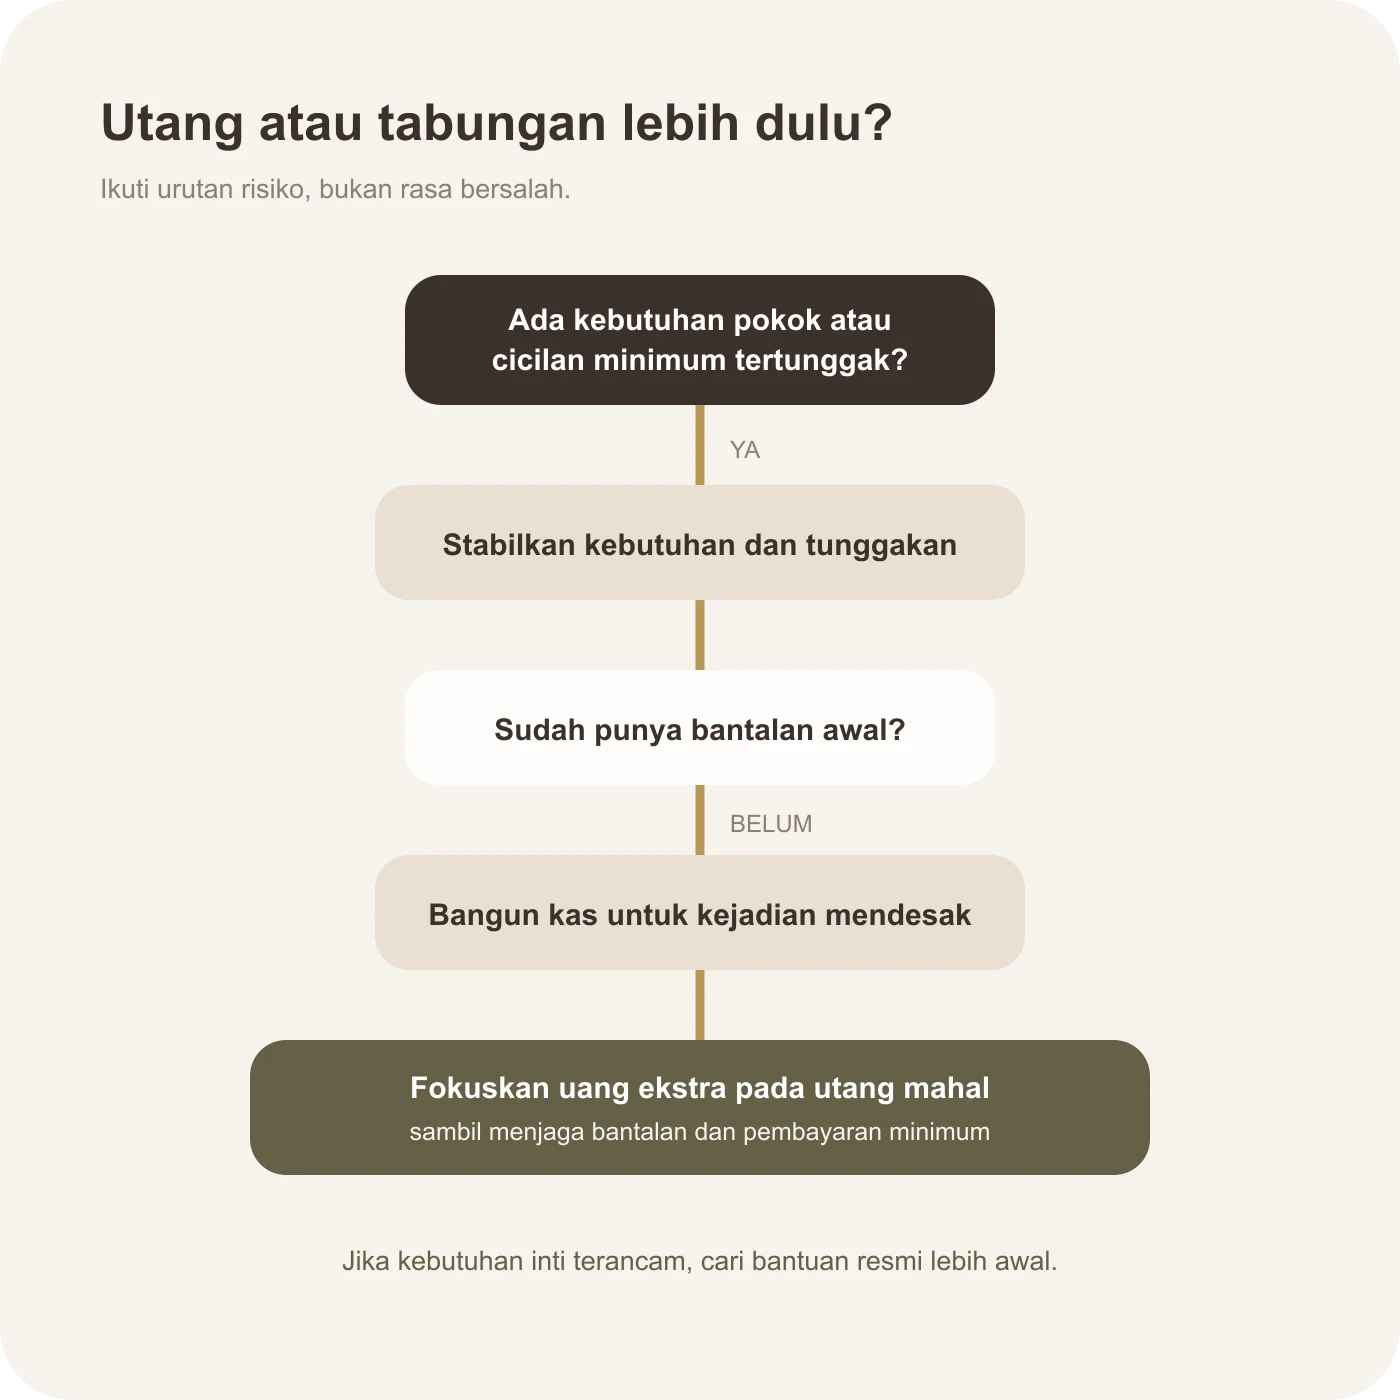
Decision tree: utang atau tabungan lebih dulu?
Mulai dari kewajiban yang terlambat dan kebutuhan hidup, lalu jaga bantalan sebelum mempercepat pelunasan.
Pertama, adakah kebutuhan pokok atau cicilan minimum yang belum terbayar? Jika ya, stabilkan itu lebih dulu. Keterlambatan dapat menambah denda dan risiko lain.
Kedua, apakah keluarga punya bantalan kecil? Jika belum, kumpulkan nominal awal untuk kebutuhan mendesak. Tanpa bantalan, ban bocor atau anak berobat mudah kembali dibayar dengan pinjaman.
Ketiga, adakah utang berbunga atau berbiaya tinggi? Setelah pembayaran minimum dan bantalan awal aman, fokuskan uang ekstra ke kewajiban paling mahal atau paling berisiko.
Keempat, apakah utang terkendali dan dana darurat belum cukup? Naikkan setoran darurat sambil membayar cicilan sesuai jadwal. Besarnya porsi bergantung pada kestabilan penghasilan dan tanggungan.
Alur ini bukan rekomendasi personal. Jika ada ancaman kehilangan rumah atau aset kerja, penagihan, sengketa, atau kebutuhan pokok terganggu, situasinya memerlukan bantuan yang memahami kontrak dan kondisi keluarga secara langsung.
Pilih metode pelunasan yang bisa dipertahankan
Metode bunga tertinggi mengarahkan uang ekstra ke utang dengan biaya paling mahal sambil membayar minimum yang lain. Secara matematis, cara ini biasanya mengurangi total biaya lebih cepat.
Metode saldo terkecil menargetkan utang dengan nominal paling kecil untuk menciptakan kemenangan cepat. Setelah lunas, cicilannya “digulung” ke utang berikutnya. Metode ini dapat membantu motivasi, meski biaya totalnya mungkin lebih besar daripada metode bunga tertinggi.
Pilih berdasarkan angka dan perilaku keluarga. Yang penting:
- semua pembayaran minimum tetap berjalan;
- tidak menambah utang konsumtif baru;
- uang ekstra punya satu sasaran jelas;
- setiap utang lunas, nominal cicilannya dialihkan—bukan langsung hilang ke gaya hidup.
Misalnya, keluarga punya uang ekstra Rp1 juta per bulan dan bantalan awal Rp3 juta. Mereka mengarahkan Rp800 ribu ke utang berbunga tertinggi dan Rp200 ribu menjaga kebiasaan menabung. Angka tersebut hanya ilustrasi. Pembagian nyata perlu mempertimbangkan bunga, penghasilan, dan risiko keluarga.
Jangan lupa menghitung hasil yang benar-benar terasa setelah pembayaran ekstra. Minta atau buat simulasi sisa tenor dan total biaya sebelum serta sesudahnya. Bila tambahan Rp500 ribu hanya dianggap pembayaran bulan depan, dampaknya berbeda dari pengurangan pokok. Simpan bukti transaksi dan periksa laporan berikutnya.
Bicarakan strategi sebagai keputusan rumah tangga, terutama bila utang dibuat sebelum menikah tetapi pembayarannya memengaruhi anggaran bersama. Tentukan jumlah kontribusi, target tanggal, dan pengeluaran apa yang ditunda. Hindari membuat pasangan merasa harus “menebus” kesalahan terus-menerus; fokus pada perilaku yang bisa diubah dan batas agar masalah tidak berulang.
Saat arus kas belum cukup untuk semua cicilan
Jika jumlah minimum saja sudah melebihi kemampuan, strategi pembayaran ekstra bukan lagi persoalan utama. Hentikan penambahan utang, lindungi makanan, tempat tinggal, kesehatan, dan kebutuhan anak, lalu hubungi pemberi pinjaman resmi sebelum jatuh tempo. Tanyakan restrukturisasi atau pilihan yang tersedia beserta dampak biaya dan tenor.
Jangan membayar jasa yang menjanjikan penghapusan utang tanpa dokumen jelas atau meminta akses akun. Verifikasi legalitas pihak yang menawarkan bantuan dan jangan memberikan OTP, PIN, atau kata sandi. Catat setiap komunikasi dengan kreditur.
Dalam kondisi ini, tabungan kecil tetap berfungsi sebagai bantalan operasional, tetapi menyembunyikan uang sambil mengabaikan kewajiban juga bukan solusi. Keluarga mungkin perlu menjual barang yang tidak penting, menurunkan biaya tetap, atau mencari pendapatan tambahan. Pilih perubahan yang realistis dan tidak mengorbankan keselamatan.
Jangan mengosongkan tabungan tanpa melihat risikonya
Menggunakan tabungan untuk melunasi utang dapat masuk akal bila biaya utang sangat tinggi, tetapi menghabiskan seluruh kas bisa membuat keluarga rapuh. Sisakan dana untuk kebutuhan inti dan kejadian mendesak. Bandingkan penghematan bunga dengan konsekuensi kehilangan likuiditas.
Bedakan dana darurat dari tabungan tujuan. Uang sekolah tiga bulan lagi bukan saldo bebas untuk pelunasan bila akibatnya keluarga kembali berutang saat daftar ulang. Sebaliknya, tabungan untuk belanja opsional mungkin dapat ditunda.
Kementerian Keuangan menekankan pentingnya dana darurat dan pengendalian utang sebelum mengejar investasi. Jangan memindahkan uang ke instrumen berisiko hanya untuk berharap hasilnya mengalahkan bunga utang. Hasil investasi tidak pasti, sedangkan biaya utang biasanya sudah tercantum.
Bangun kebiasaan setelah utang berkurang
Pelunasan tidak selesai ketika saldo menjadi nol. Cari penyebab awalnya: keadaan darurat, penghasilan turun, belanja berulang, atau cicilan yang sejak awal terlalu besar. Solusinya berbeda. Masalah darurat membutuhkan bantalan; belanja berulang membutuhkan batas; cicilan berlebihan mungkin perlu perubahan besar.
Setelah satu utang lunas, otomatisasikan jumlah cicilan lama ke dana darurat atau tujuan lain. Jika sebelumnya Rp1,2 juta pergi ke cicilan, jangan menunggu sampai nominal itu terserap pengeluaran harian.
Checklist bulanan:
- periksa saldo dan bunga aktual;
- bayar minimum sebelum jatuh tempo;
- kirim pembayaran ekstra ke satu prioritas;
- pertahankan bantalan yang disepakati;
- catat progres tanpa menutup-nutupi utang baru;
- evaluasi saat pemasukan berubah.
FAQ
Apakah harus menjual investasi untuk melunasi utang? Tidak selalu. Pertimbangkan biaya utang, risiko investasi, pajak atau biaya transaksi, likuiditas, dan kebutuhan darurat sebelum mengambil keputusan personal.
Bolehkah menabung sambil melunasi utang? Boleh. Banyak keluarga menjaga setoran kecil untuk bantalan sambil memfokuskan sebagian besar uang ekstra pada utang mahal.
Kapan perlu menghubungi pemberi pinjaman? Segera ketika cicilan diperkirakan terlambat. Tanyakan opsi resmi lebih awal dan hindari menutupinya dengan pinjaman baru.
Keputusan yang baik memberi keluarga ruang bernapas sekaligus arah keluar. Jika bantalan belum jelas, baca panduan dana darurat keluarga sebelum menentukan porsi.
Kalau Moms masih menyusun prioritas ini dalam anggaran bulanan, baca juga cara mengatur keuangan keluarga dan tips anggaran keluarga bulanan.
Artikel ini bersifat edukatif dan bukan rekomendasi finansial, investasi, kredit, atau hukum personal.